

Bezpieczeństwo pożyczek poza bankiem
Coraz więcej osób rozważa finansowanie bez banku. Ma to wiele plusów. A czy są jakieś minusy? Wszystko tak naprawdę zależy od konkretnej oferty. Prywatne pożyczki pod zastaw nieruchomości opierają się na warunkach umowy, wiarygodności pożyczkodawcy, kosztów finansowania oraz prawidłowego ustanowienia zabezpieczenia.
Pożyczka pod zastaw nieruchomości na Lubelszczyźnie może być zabezpieczona hipoteką wpisaną do księgi wieczystej. Sama hipoteka nie oznacza jednak automatycznie bezpieczeństwa pożyczkobiorcy – stanowi przede wszystkim zabezpieczenie wierzytelności pożyczkodawcy.
W zależności od konstrukcji transakcji mogą być wymagane czynności notarialne związane z ustanowieniem zabezpieczenia. Nie każda umowa pożyczki zabezpieczonej hipoteką musi jednak być zawierana w formie aktu notarialnego. Warto pamiętać, że do powstania hipoteki konieczny jest wpis do księgi wieczystej.
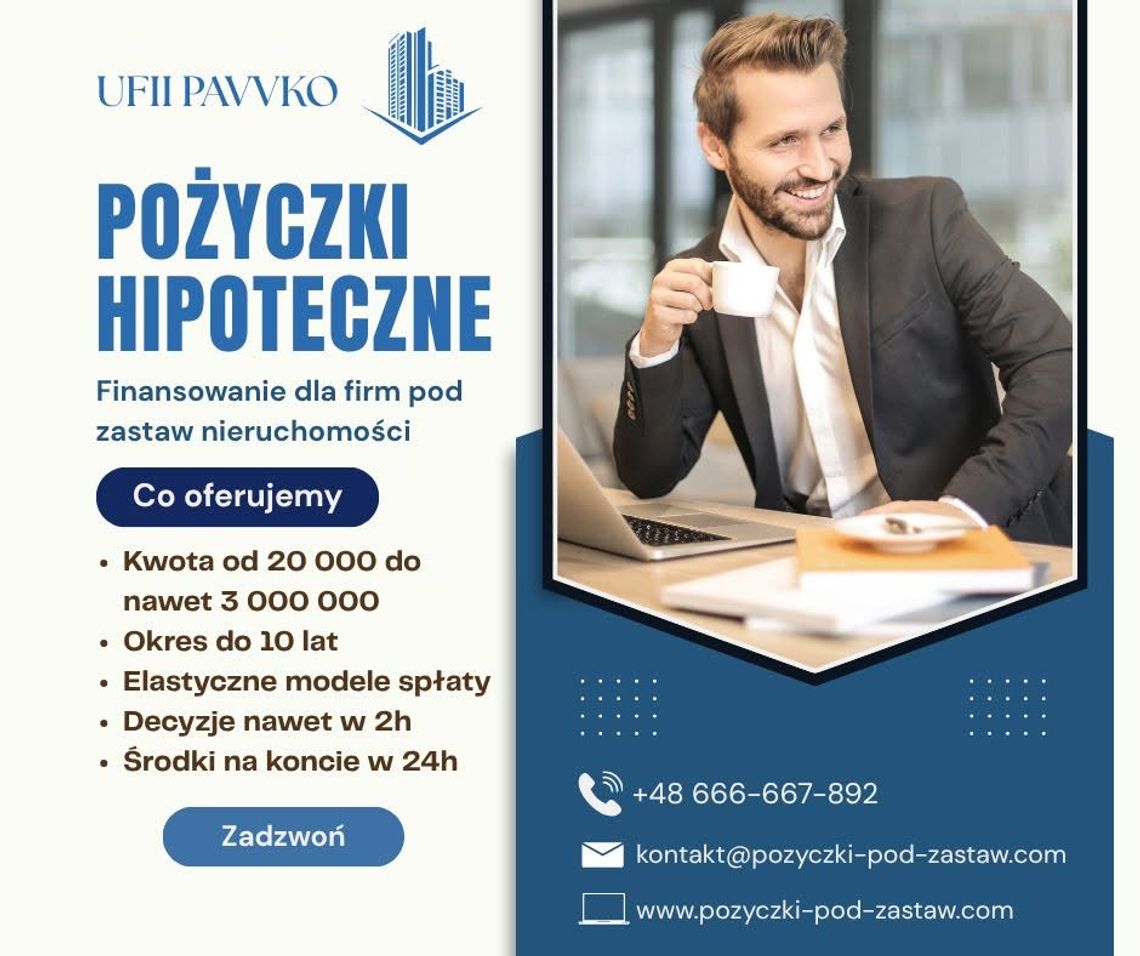
Ważny jest również wybór pożyczkodawcy. UFiI Pavvko, na przykład, oferuje pożyczki od 20 tys. do 3 mln zł, a okresy spłaty mogą wynosić od 4 do 120 miesięcy. Przed podpisaniem umowy sprawdź dane rejestrowe, opinie klientów oraz dokładnie zapoznaj się z dokumentacją.
Czym różni się pożyczka pozabankowa od bankowej?
Różnice mogą dotyczyć przede wszystkim sposobu oceny wniosku, wymaganych dokumentów, dostępnych warunków oraz tempa podejmowania decyzji.
Bank przy ocenie wniosku analizuje między innymi zdolność kredytową klienta, jego dochody, zobowiązania oraz historię kredytową. Zakres wymaganych dokumentów i sposób oceny zależą od rodzaju kredytu oraz polityki konkretnego banku.
Firma pożyczkowa może stosować inne kryteria oceny wniosku i w większym stopniu uwzględniać wartość oraz stan prawny nieruchomości stanowiącej zabezpieczenie. Nie oznacza to jednak, że sytuacja finansowa pożyczkobiorcy nie jest brana pod uwagę. Warunki, wymagane dokumenty i tempo rozpatrywania wniosku zależą od konkretnego pożyczkodawcy.
Pożyczka pod zastaw nieruchomości może służyć różnym celom. Pamiętaj jednak, by przed podpisaniem umowy dokładnie sprawdzić nie tylko wiarygodność pożyczkodawcy, lecz również warunki zobowiązania, całkowity koszt oraz zasady ustanowienia zabezpieczenia. Dzięki temu łatwiej ocenić, czy dana oferta odpowiada Twoim potrzebom.
ARTYKUŁ SPONSOROWANY.
Treść artykułu ma charakter wyłącznie informacyjny i nie zastępuje profesjonalnej porady finansowej ani prawnej. Każda decyzja o zaciągnięciu zobowiązania lub ustanowieniu zabezpieczenia na nieruchomości powinna być skonsultowana z odpowiednim doradcą lub prawnikiem. Wydawca nie ponosi odpowiedzialności za skutki działań podjętych na podstawie tekstu ani za usługi świadczone przez wymienione w nim podmioty.

Komentarze